一、一张减税账单里的”国家账本”
2025 年 2 月,人民日报披露了一组让财经圈反复咀嚼的数字:
2024 年,现行支持科技创新和制造业发展的主要政策减税降费及退税达 2.6 万亿元。
2.6 万亿是什么概念?
如果摊到每个中国家庭,相当于每户减免约 7000 元——但不是家家都能拿到。
比当年全国一般公共预算收入的 5.7%——差不多相当于上海市一年公共预算收入的 1.5 倍。
但更值得玩味的,是这 2.6 万亿的去向。
把这笔账拆开,国家税务总局的官方数据告诉我们五个数字:
| 政策类型 | 2024年减税降费及退税(亿元) | 占比 |
|---|---|---|
| 先进制造业增值税加计抵减 + 留抵退税 | 11 094 | 42.2% |
| 研发费用加计扣除 | 8 069 | 30.7% |
| 高新技术企业减按15%税率 + 新能源车免税 | 4 662 | 17.7% |
| 集成电路 + 工业母机加计抵减 | 1 328 | 5.0% |
| 设备更新和技术改造 | 1 140 | 4.3% |
| 合计 | 26 293 | 100% |
读这张账单,有两个细节值得停留:
第一,高企 15% 税率优惠一项就贡献了 4662 亿,比设备更新 + 集成电路两项加起来还多。
第二,先进制造业 + 集成电路两项加起来 12422 亿,已经接近 2.6 万亿的”半壁江山”。
这就是”国家账本”的真实样貌——它不是一个抽象的财政概念,而是真金白银的取舍。
而 2026 年的高新认定大修,本质上是对这个账本做一次结构性”再校准”。
二、财政逻辑:从”普惠降税”到”精准滴灌”
为什么要再校准?
中国社会科学院财经战略研究院 2026 年 6 月发表的一篇研究,给出了回答:
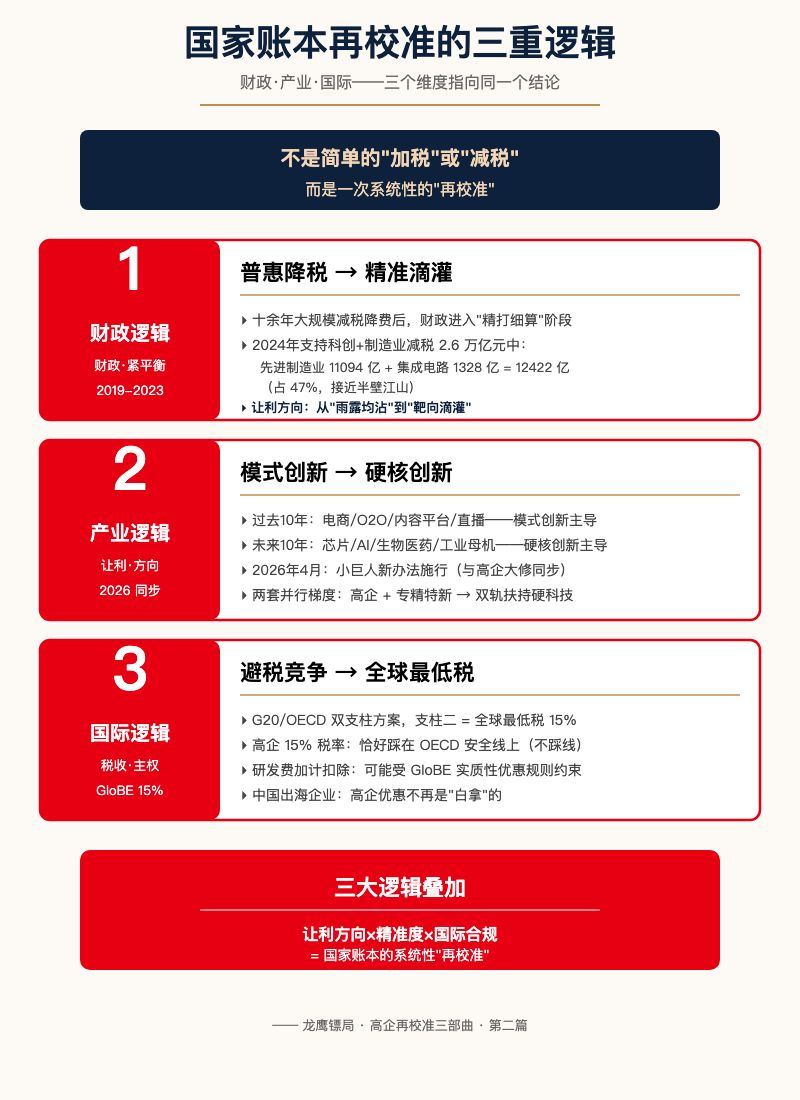
在历经十余年大规模减税降费后,我国企业税费政策导向从大范围普惠性调整转向精准化结构性调节,在财政紧平衡约束下聚焦实体经济提质增效。
“紧平衡”这三个字,是理解 2026 年财税政策的钥匙。
什么意思?财政不能像 2008-2016 年那样大手笔”普惠降税”——那时候中国经济增速 8-10%,财政有增量空间;现在增速降到 5% 上下,财政要”精打细算”。
但让利的方向没有变——只是让利方式变了。
2023 年开始,增值税加计抵减政策扩围至先进制造业、工业母机及集成电路领域——这是中国首次以税收优惠定向赋能重点产业。全球增值税实践中,这种做法都鲜有先例。
国家发改委更直白:要让真正的硬科技企业受益。
什么叫”含金量提升”?
同样 10 个百分点的税率差,从前撒胡椒面式地让利(5000 万企业雨露均沾),现在变成有的放矢地让利(重点领域集中滴灌)。
精打细算的财政有了”靶向”。
三、产业逻辑:从”模式创新”到”硬核创新”
账本背后的产业意图更清晰。
回望过去 10 年,中国经济的主线是模式创新——电商、O2O、共享单车、社区团购、内容平台、直播带货……一个接一个的风口,催生了一批千亿级互联网平台。
这些企业享受了 10 个百分点的所得税让利。但它们的”创新”集中在商业模式的重新组合,研发投入强度普遍不高。
而未来 10 年,中国经济的主线是硬核创新——芯片、操作系统、AI 基础设施、生物医药、新材料、工业母机……
这些领域的共同特征是:研发投入大、回报周期长、商业模式尚不成熟。如果没有精准的财政让利,光靠市场很难孵化。
国家账本的再校准,本质上是从前者向后者转移让利。
让利的三个层面:
第一层:梯度培育体系已经成型。
2026 年 4 月,工信部新版”小巨人”认定办法施行,与高企认定办法大修同期。这意味着国家正在用两套并行梯度系统培育硬科技企业:
- 高企认定:科技部→工信部主管,认定后享 15% 税率 + 加计扣除
- 专精特新”小巨人”:工信部主管,分创新型→专精特新→小巨人→单项冠军四档
两套体系互不替代、并行运作,但政策意图高度一致——扶持硬科技。
第二层:集成电路的”卡脖子”专项让利。
2026 年集成电路企业税收优惠清单,国家发改委表态”与往年保持一致”。这背后是 487 号文建立的”重大项目分期窗口”机制——专门为大基金、大项目设计,让真正的”硬骨头”获得稳定的政策预期。
第三层:先进制造业的增值税加计抵减。
2024 年这一项就减税 11094 亿元——比高企 15% 税率的减税额还大 1.4 倍。说明”先进制造业”已经是国家让利的最大单一赛道。
这就是”含金量提升”的产业逻辑:
让利的方向变了——从”模式创新”转向”硬核创新”; 让利的工具多了——从单一税率优惠转向”税率 + 加计抵减 + 重大项目”组合; 让利的对象精了——从”雨露均沾”转向”靶向滴灌”。
四、国际逻辑:高企 15% 税率踩在 OECD 全球最低税的安全线上
第三层逻辑藏在国际博弈里。
2021 年,G20/OECD 达成历史性协议——双支柱方案。其中支柱二是”全球最低税”(Global Minimum Tax,GloBE 规则),全球最低税率 15%。
这意味着什么?
以后任何跨国企业,不管把利润转移到哪个避税天堂,所在国都要按至少 15% 的税率补税。这是 OECD 100 多个成员国的”最低共识”。
对中国的影响是双重的。
第一层:保护效应。
中国高企 15% 的优惠税率,恰好踩在全球最低税的安全线上——不踩线就意味着不需要补税。
这是一种精准定位——既保留了税收优惠空间,又满足了国际合规要求。
第二层:挑战效应。
但”税率合规”只是底线。如果企业享受的实质性优惠(non-refundable tax credits,如研发费用加计扣除)超过 OECD 规定的阈值,依然需要按 GloBE 规则补缴差额。
中国人民大学朱青教授的研究指出:中国需要做好税收洼地与税收激励的平衡。
普华永道更直接:“支柱二”将重构跨国企业税务架构。
这对”走出去”的中国企业意味着:高企 15% 税率不再是”白拿”的——如果享受的实质性优惠超标,还要承担补税成本。
当前受实质影响的中国企业:
- 大型央企海外子公司:在开曼、BVI 等避税地有较多利润留存的国企(如中石油海外、中移动海外),面临 GloBE 补税风险
- 互联网出海平台:在新加坡、爱尔兰有地区总部的(如 TikTok、阿里 Lazada),需重新设计税务架构
- 跨境制造业:在越南、墨西哥有”美国关税规避产能”的(如比亚迪、立讯精密),需重新核算 GloBE 影响
这是国家账本在国际维度上的再校准:
- 一边:维护税收主权,让利空间不能被国际规则蚕食
- 另一边:让利方向必须向”硬科技”倾斜,因为这是国际博弈的核心战场
五、互联网平台的”双向重定价”
财政、产业、国际三重逻辑,最终都指向同一个方向——重新定价。
互联网平台:温和上行。
2025 年 6 月,《互联网平台企业涉税信息报送规定》发布——平台要按季度报送经营者身份和收入信息。这意味着平台内商户的”不开票、私户收款”等避税空间被彻底压缩。
税务总局 2026 年 8 月披露:9692 家平台履行报送义务,经营者信息较首次增长 21%。
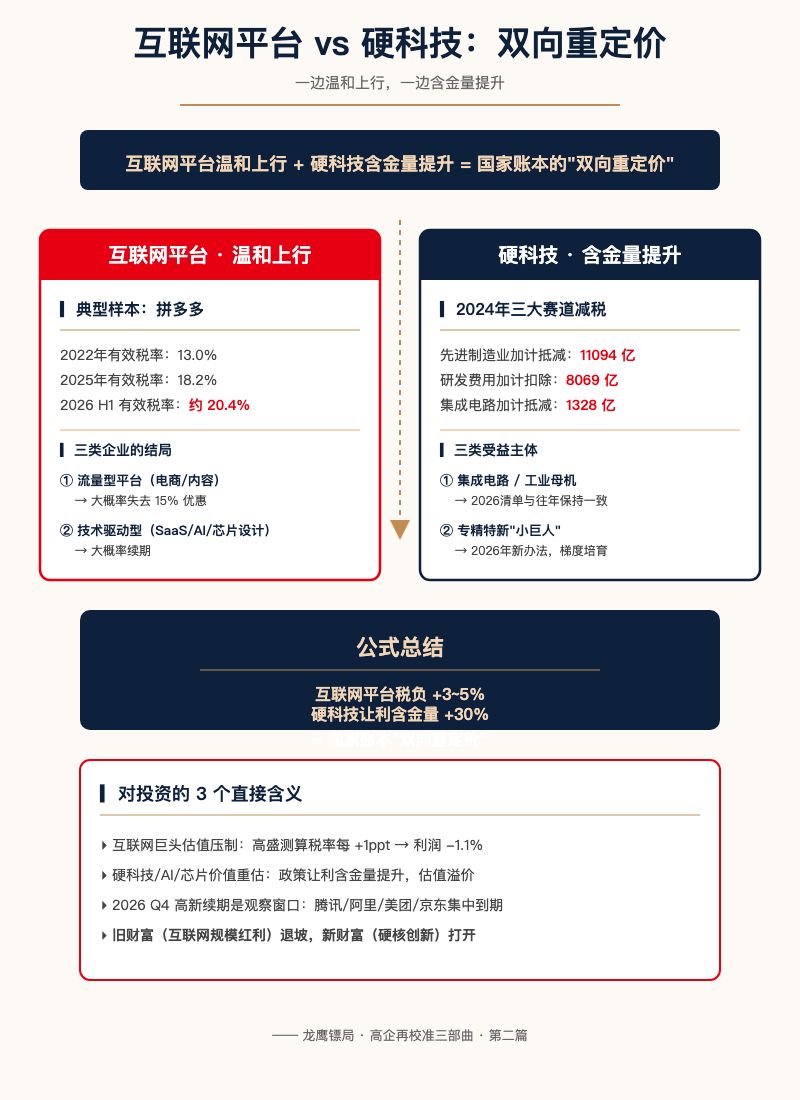
更直接的样本是拼多多:有效税率从 2022 年的 13.0% → 2025 年的 18.2% → 2026 H1 约 20.4%。
腾讯、阿里、美团、京东、携程的高企资格将在 2026 Q4 集中到期。续期博弈中,互联网平台面临三种结果:
- 流量型平台(电商运营、内容社区):大概率失去 15% 优惠——核心业务不是研发,商业模式已成熟,研发投入边际收益递减
- 技术驱动型(SaaS、AI 基础设施、芯片设计):大概率能续期——持续高研发投入,技术壁垒构成核心护城河
- 硬件 + 软件双轮(华为、小米、联想):最稳——既有研发又有产业化,高研发+真产品双轮驱动
硬科技:含金量提升。
与此同时,集成电路、工业母机、生物医药的让利加大。
2026 年集成电路企业税收优惠清单与往年保持一致;先进制造业加计抵减 2024 年减税 11094 亿;研发费用加计扣除 2024 年减税 8069 亿。
这是国家账本最显著的结构性调整:
互联网平台的有效税率温和上行 + 硬科技的让利含金量提升 = 国家账本的”双向重定价”。
六、5 大风向背后的国家意图
上一篇文章我们讲了 2026 大修的 5 大风向——发明专利权重抬升、研发费三方数据比对、科技人员证据链、抽查比例升至 40%+、四部委联防联控。
把这 5 大风向和今天的”国家账本再校准”放在一起看,会发现 5 大风向不是孤立的技术调整,而是国家账本再校准的审核能力升级:
风向一(专利权重抬升):倒逼企业从”模式创新”转向”硬核创新”。发明专利是硬科技的硬通货。
风向二(研发费三方比对):堵死”伪高新”的研发费注水通道。让”含金量”可被量化、可被审计。
风向三(科技人员证据链):把”研发人员 10%“的占比考核变成”逐人可追溯”。让真做研发的企业获得更稳定的优惠。
风向四(抽查比例 40%+):从”通过即终点”变成”持续监督”。让优惠真正流向持续创新的企业。
风向五(四部委联防联控):用数据”对账”代替”看材料”。让国家账本在国际合规和国内激励之间找到平衡点。
5 大风向的本质:审核能力升级 = 国家账本再校准的实现路径。
结尾:百年未有新财富的”再校准”
回望过去 10 年,中国经济的让利方向是”普惠降税”。
回望过去 30 年,中国产业政策的指挥棒,是高新认定办法。
2026 年这两件事同时发生转折:
财政端:从”普惠”到”精准”; 认定端:从”凑分”到”实质研发”; 产业端:从”模式创新”到”硬核创新”; 国际端:从”避税竞争”到”全球最低税”。
四个转折指向同一个结论:国家账本不再是简单的”加税”或”减税”,而是一次系统性的”再校准”。
让利还在继续——高企 15% 税率还在、研发费用加计扣除还在、技术转让所得减免还在。
变的是让利的含金量。
从”雨露均沾的普惠让利”,升级为”靶向滴灌的精准让利”; 从”互联网平台的规模让利”,升级为”硬科技的研发让利”; 从”看材料的认定审核”,升级为”对数据的认定审核”。
这是百年未有新财富的真正含义:
旧的财富机会(互联网平台规模红利)正在退坡, 新的财富机会(硬科技、芯片、AI、生物医药)正在打开。
国家账本的方向变了,投资的方向也得跟着变。
(ps: 2026 年 Q4,腾讯、阿里、美团、京东等互联网巨头的高企资格集中到期。这场续期博弈,是”互联网让利硬科技”的最直接观察窗口。下一篇文章,我们会逐家拆解三大类互联网公司的护城河与生死局。)
参考资料
[1] 人民日报:2024 年支持科技创新和制造业发展的主要政策减税降费及退税超 2.6 万亿元,2025-02-13。https://www.chinatax.gov.cn/chinatax/n810219/n810780/c5238351/content.html
[2] 刘柏惠、史笑天:从”普惠降税”到”精准滴灌”——增值税行业性优惠如何为先进制造业企业发展赋能,《财贸经济》2026 年第 6 期。http://naes.org.cn/cj_zwz/ry/yjry/lbh/lbhyjcg/202606/t20260618_6054786.shtml
[3] 国家发改委:2026 年集成电路企业税收优惠清单与往年保持一致,2026-04-09。http://m.cnbzol.com/finance/licai/2026/0522/2132303.html
[4] G20/OECD 关于应对经济数字化税收挑战双支柱方案的声明(中文翻译)。https://www.chinatax.gov.cn/chinatax/n810219/n810724/c5169582/5169582/files/%E5%85%B3%E4%BA%8E%E5%BA%94%E5%AF%B9%E7%BB%8F%E6%B5%8E%E6%95%B0%E5%AD%97%E5%8C%96%E7%A8%8E%E6%94%B6%E6%8C%91%E6%88%98%E5%8F%8C%E6%94%AF%E6%9F%B1%E6%96%B9%E6%A1%88%E7%9A%84%E5%A3%B0%E6%98%8E%EF%BC%88%E4%B8%AD%E6%96%87%E7%BF%BB%E8%AF%91%EF%BC%89.pdf
[5] 朱青:全球最低税规则落地对中国的影响及对策建议。https://mt.ucass.edu.cn/info/1035/2939.htm
[6] 普华永道:“支柱二”全球最低税规则的影响及应对之策,2023-08。https://www.pwccn.com/zh/blog/state-owned-enterprise-soe/global-minimum-tax-rules-and-countermeasures-aug2023.html
[7] 互联网平台企业涉税信息报送规定,中国政府网,2025-06。https://www.gov.cn/zhengce/content/202506/content_7029052.htm
[8] 优质中小企业梯度培育管理办法,湖南省工信厅,2026-06-15。https://gxt.hunan.gov.cn/gxt/xxgk_71033/zcfg/gjjfg/202606/t20260615_34002090.html
[9] 工信部新版国家级专精特新”小巨人”和中小企业认定办法(2026 年 4 月 1 日实施)。https://www.sh-tec.cn/ryrd/21569.html
免责声明:本文涉及的财政数据、税收政策、跨境规则均基于已公开口径,对未来政策的预测仅供参考。本文不构成任何投资建议。