算力霸权的全球版图——中美博弈的新战场
“AI 时代的霸权公式:廉价电力 × 完整芯片链 × 深度资本池。谁拥有这三者的最佳组合,谁就拥有算力霸权。“
一、当 OpenAI 把 1 GW 算力建在阿布扎比
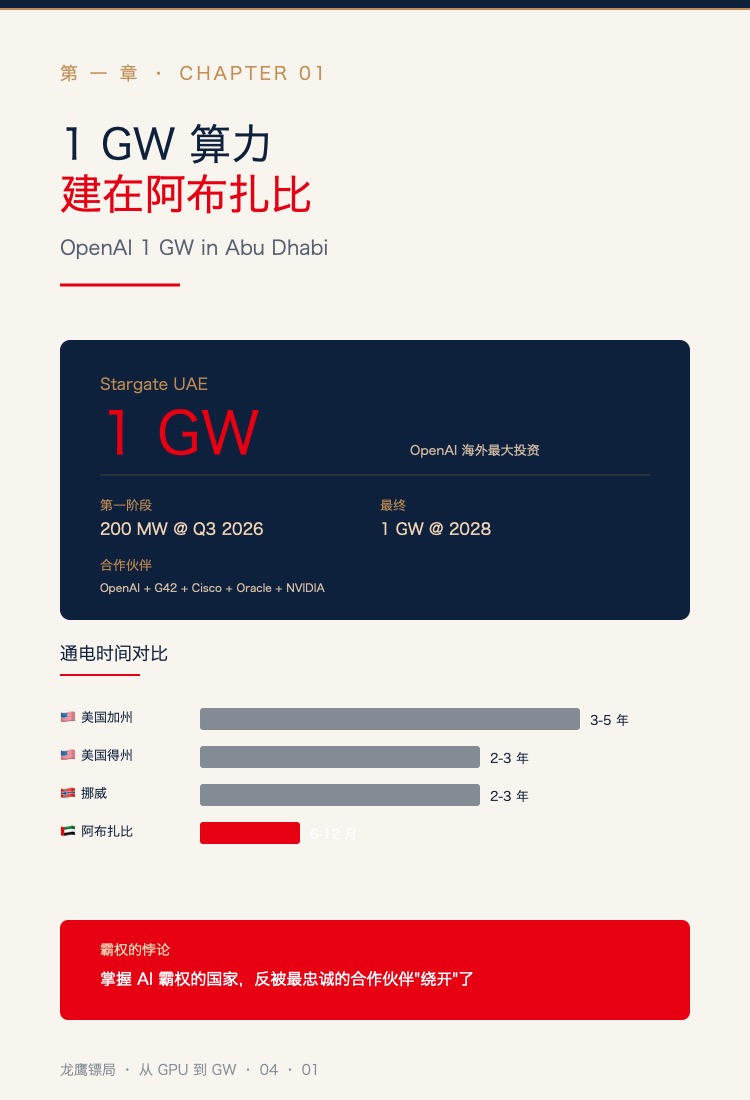
2026 年 5 月,OpenAI 联合 G42、Cisco、Oracle、NVIDIA 宣布:把迄今为止 OpenAI 在美国本土之外最大的 AI 数据中心投资,建在了阿联酋阿布扎比——不是美国得州,不是加拿大温哥华,不是北欧挪威。
这个 1 GW 的 AI 集群叫做 Stargate UAE,第一阶段 200 MW,2026 Q3 完工;最终 1 GW IT 容量、约 200 万 H100-equivalent、约 30 万颗 NVIDIA B300/Rubin GPU——2028 年完工。
(ps: 7000 名工人 + 100 台塔吊同时施工。这是 OpenAI 历史上规模最大的单点数据中心项目。)
为什么是阿布扎比?
答案藏在一个简单的对比里:
| 地点 | 1 GW 数据中心通电时间 | 关键瓶颈 |
|---|---|---|
| 美国加州 | 3-5 年 | 变压器交付 + 社区听证 + 电力公司审批 |
| 美国得州 | 2-3 年 | 变压器 + 并网 |
| 挪威 | 2-3 年 | 社区听证 + 环保审批 |
| 阿布扎比 | 6-12 个月 | 几乎无瓶颈 |
阿联酋没有”硅谷的反对者”——没有环保组织、没有社区听证会、没有州与州之间的输电博弈。沙漠里铲平一块地,主权基金打一笔钱,美国科技公司带技术进场,18 个月后 AI 数据中心就开始运转。
这就是 OpenAI 把 1 GW 算力建在阿布扎比的真实原因——不是阿联酋有多先进,而是美国本土的 AI 基础设施扩张速度太慢。
可能有人会说:阿联酋买得起能源,但能撑起 1 GW 数据中心吗?
这是个关键问题。但 G42 的答案是——7000 名工人 + 100 台塔吊 + 200 万 H100-equivalent + 主权基金打底的资本,阿联酋正在用一种全新的”国家公司”模式,绕过美国本土的所有瓶颈。
(ps: 这就是”霸权的悖论”——掌握 AI 霸权的国家,反而被自己最忠诚的合作伙伴”绕开”了。)
当你把这件事和”沙特 HUMAIN”、“法国 Mistral Campus AI”、“美国本土数据中心建设困难”等事件放在一起看——你会发现:
AI 时代的地缘格局,正在快速重写。
二、算力-能源-资本:新的霸权公式
2.1 旧公式:石油-美元-美军
20 世纪后半叶,全球霸权的核心循环是”石油-美元-美军”:
中东石油 → 美元回流 → 美国国债融资 → 美国军事保护 → 中东石油继续用美元结算
这个循环维持了 50 年。它的核心变量是石油——谁控制石油,谁就掌握全球能源的咽喉。
2.2 新公式:算力-电力-资本
AI 时代,这个公式被改写成:
算力霸权 = 廉价电力 × 完整芯片链 × 深度资本池
三个乘数项,缺一不可:
- 廉价电力:AI 数据中心需要 24×7 稳定 Firm Power
- 完整芯片链:GPU + HBM + CoWoS + 服务器 + 高速互联
- 深度资本池:CSP CapEx + 主权基金 + 资本市场
(ps: 这三个乘数项都不是”GPU 数量”。未来十年,决定一个国家 AI 霸权的,不是它拥有多少 GPU,而是它能否用最低成本、最快速度、长期稳定地获得 GW 级电力。)
2.3 五方博弈地图
基于这三条公式,让我们画出 2035 年全球 AI 算力版图:
| 区域 | 2035E AI 持续负荷 | 战略路径 |
|---|---|---|
| 🇺🇸 美国 | 120 GW | AI + 能源超级集群 |
| 🇨🇳 中国大陆 | 120 GW | 东数西算 + 国产芯片 |
| 🇦🇪🇸🇦 中东 | 22 GW | 主权资本 + 廉价能源 |
| 🇪🇺 欧洲 | 40 GW | 主权 AI + 低碳 AI |
| 🇹🇼🇰🇷 台湾韩国 | 30 GW | 半导体制造中心 |
(ps: 美国 + 中国 = 全球 63%。中东虽小,但增速最快——未来 5 年新增可能占全球的 1/3。)
三、美国:完整生态的”软肋”
美国拥有全球最完整的 AI 生态——NVIDIA + Google TPU + AWS Trainium + OpenAI + Anthropic + Meta + 微软 + 资本市场。
但美国的 AI 霸权,正在出现一个反直觉的”软肋”——美国本土的电力基础设施跟不上 AI 数据中心的建设速度。
3.1 五大 Hyperscaler 占全球 90% CapEx
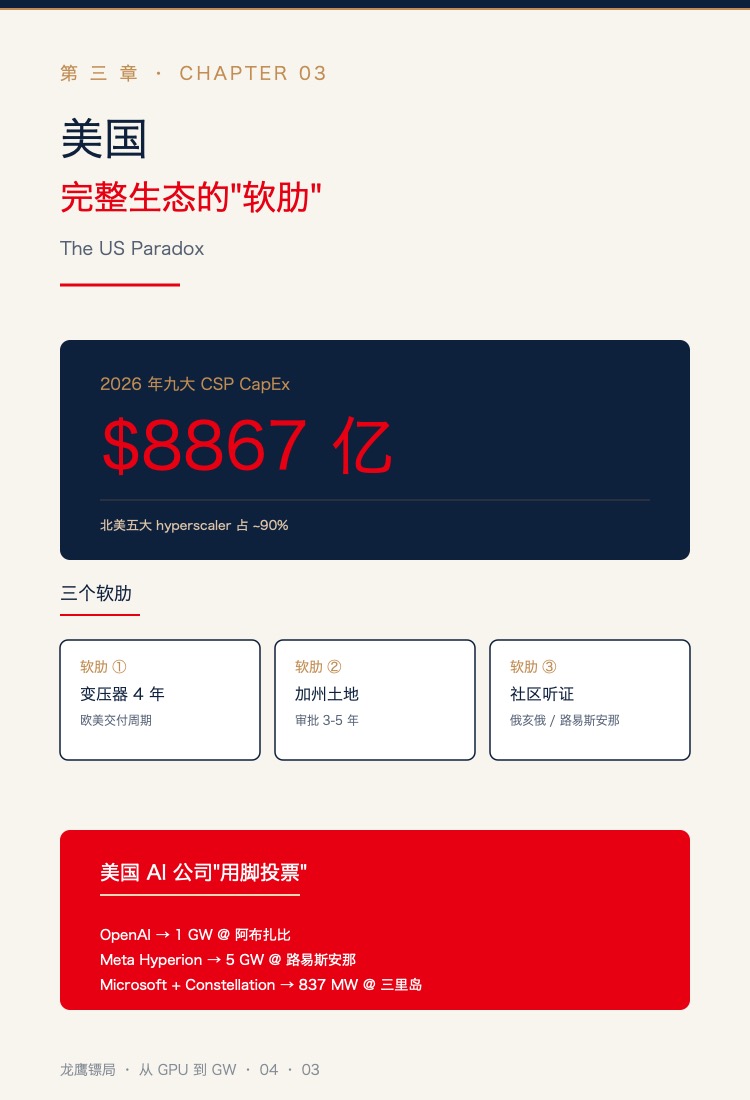
2026 年,全球九大 CSP(Microsoft + Amazon + Meta + Google + Oracle + ByteDance + Tencent + Alibaba + Baidu)合计 CapEx 超过 $886.7B——其中北美五大占近 90%。
但这些钱在美国本土花不出去,因为:
- 变压器交付周期延长到 4 年(详见第一篇)
- 加州硅谷土地审批要 3-5 年
- 俄亥俄州、路易斯安那州的社区听证拖慢建设节奏
(ps: 微软 Constellation 三里岛核电重启——一座已经存在的核电站,从签约到并网还要 3 年。卡点在变压器。)
3.2 美国 AI 公司”用脚投票”
所以你看到一个奇怪的现象——美国 AI 公司开始把最先进的数据中心建在美国本土之外:
- OpenAI:1 GW 建在阿联酋
- OpenAI + SoftBank + NVIDIA:8 GW 计划建在俄亥俄(但要到 2028 后)
- Meta Hyperion:5 GW 在路易斯安那(但变压器是个问题)
- Microsoft + Constellation:重启三里岛 837 MW
(ps: 一个反直觉的事实是——美国 AI 公司正在变成”美国设计、全球制造”的全球化玩家。)
3.3 美国的真实优势:芯片生态 + 资本市场
尽管有”软肋”,美国仍然占据两个不可替代的优势:
- 芯片生态:NVIDIA(GPU)+ Google(TPU)+ AWS(Trainium)+ Microsoft(Maia)+ Meta(MTIA)
- 资本市场深度:NASDAQ + 风险投资基金 + 401k 退休金
这是为什么美国 AI 算力占全球 32%(120 GW / 380 GW),仍然是全球第一。
但美国的”软肋”正被中东资本所利用——这是新趋势。
四、中东:杠杆玩家的崛起
中东崛起,是 2024-2026 年全球 AI 地缘格局最大的”黑天鹅”事件。
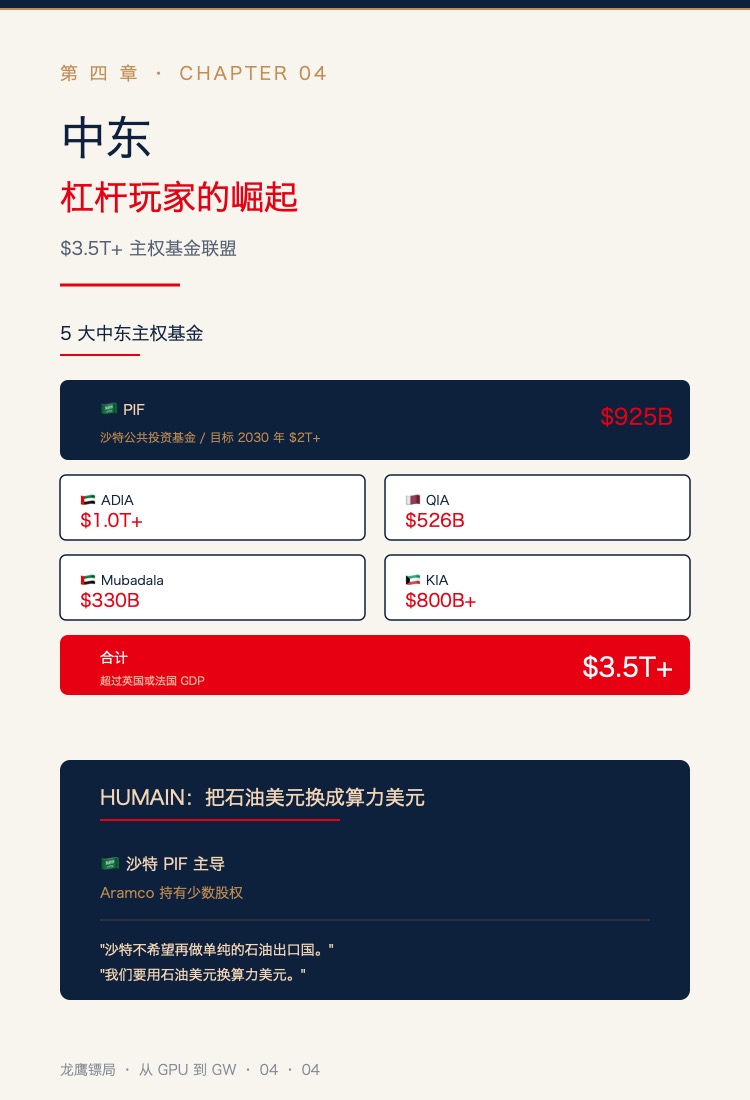
4.1 PIF + ADIA + QIA:$3.5T 主权基金
中东主权基金的总规模:
| 主权基金 | 规模 | 总部 |
|---|---|---|
| 🇸🇦 PIF(沙特公共投资基金) | 2T+) | 利雅得 |
| 🇦🇪 ADIA(阿布扎比投资局) | $1.0T+ | 阿布扎比 |
| 🇶🇦 QIA(卡塔尔投资局) | $526B | 多哈 |
| 🇦🇪 Mubadala | $330B | 阿布扎比 |
| 🇰🇼 KIA(科威特投资局) | $800B+ | 科威特城 |
| 合计 | $3.5T+ | — |
(ps: 中东主权基金总规模超过英国 GDP 或法国 GDP,是全球资本市场不可忽视的力量。)
4.2 沙特 HUMAIN:把石油美元换成算力美元
2025 年 5 月,沙特王储宣布成立 HUMAIN——一家国家级 AI 公司,PIF 主导,Aramco 持有少数股权。
HUMAIN 的目标很明确:
“沙特不希望再做一个单纯的石油出口国。我们要用石油美元换算力美元。”
(ps: 这是 AI 时代最深刻的地缘叙事转换——沙特阿拉伯用 70 年时间把”石油”换成”美元”,再用 70 年时间把”美元”换成”算力”。)
HUMAIN 已经与 NVIDIA 战略合作,第一阶段 50 MW → 扩展至 500 MW → 长期目标成为全球第三大 AI 提供商。
4.3 Stargate UAE:阿联酋的 AI 抱负
OpenAI + G42 + Cisco + Oracle + NVIDIA 的 Stargate UAE 项目是中东 AI 的旗舰——1 GW 容量、200 万 H100-equivalent、2028 年完工。
G42(阿联酋 AI 控股公司,由 Mubadala 和 ADIA 支持)的目标更激进:2026 年建立 10 亿 AI Agents。
(ps: G42 不是一个普通公司,它背后是阿联酋的国家战略。)
4.4 中东为什么能赢
中东的核心优势可以总结为三条:
- 能源最便宜:光伏 50-90/MWh(全球最低)
- 决策最快:没有反对者,没有环保抗议,没有冗长审批
- 资本最深:$3.5T+ 主权基金,可以打”无限子弹”战争
代价是:模型与软件生态薄弱,需要美国技术 + 中国人才。
(ps: 但美国技术 + 中东资本 + 中国人才,已经在 Stargate UAE 这样的项目里开始组合。这是一种新型的”AI 三角联盟”。)
五、中国:独立闭环的国家工程
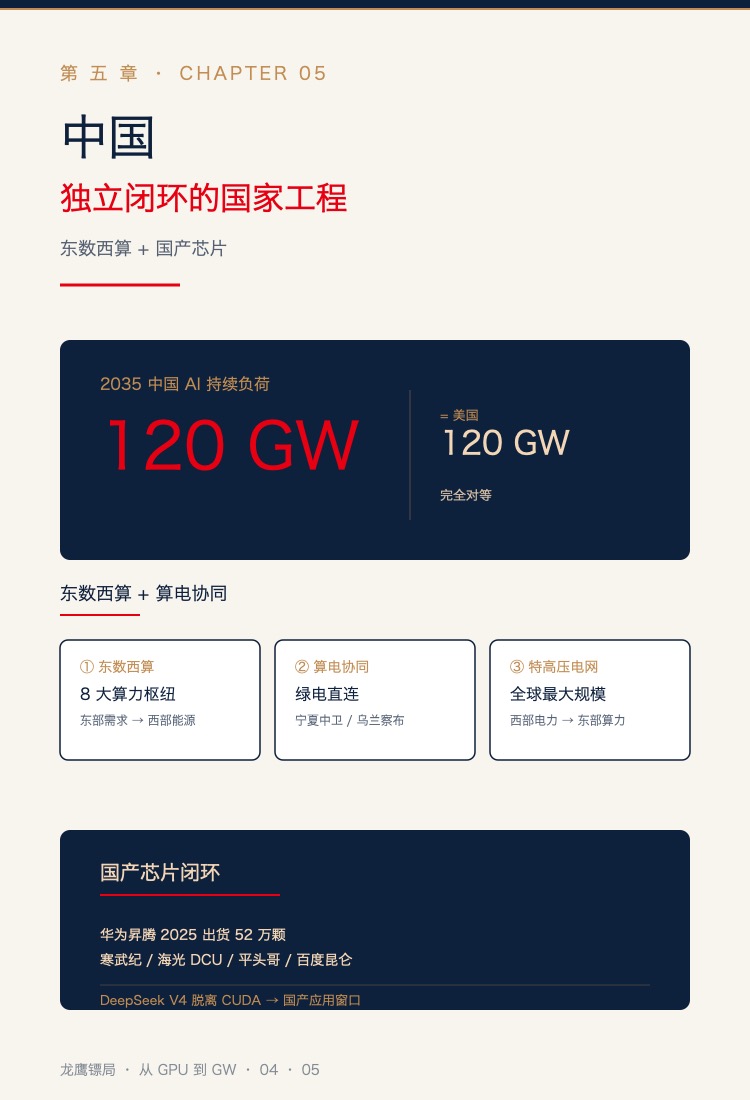
中国的 AI 路径与美国完全不同——不是全球化分工,而是独立闭环。
5.1 中国 120 GW:与美国完全对等
2035 年中国 AI 持续负荷 120 GW = 美国 120 GW。两国完全对等。
但路径完全不同——
5.2 东数西算 + 算电协同
中国的策略是用”国家级工程化能力”对抗美国 AI 优势:
- 东数西算:8 大算力枢纽,把东部算力需求转移到西部能源富集区
- 算电协同:宁夏中卫、乌兰察布等绿电直连项目
- 特高压电网:把西部电力输送到东部算力中心
这是中国独有的”国家级基建能力”——美国学不了,因为美国没有统一规划的电网。
5.3 国产芯片闭环
- 华为昇腾:2025 出货 52 万颗,Ascend 910C 性能接近 H20
- 寒武纪 / 海光 DCU:通用 GPU 路线
- 阿里平头哥 / 百度昆仑:互联网公司自研 ASIC
虽然高端 GPU 受限于美国出口管制,但中国已经形成”国产芯片 + 国产云 + 国产模型(DeepSeek V4 脱离 CUDA)“的独立闭环。
5.4 中国 AI 的”软肋”
中国也有两个软肋:
- 先进制程:依赖台积电或中芯国际 N+2 工艺
- 能源区域错配:东部算力需求 vs 西部能源资源
但”东数西算 + 特高压 + 算电协同”是工程化的解决方案。
六、欧洲:主权 AI 的三角联盟
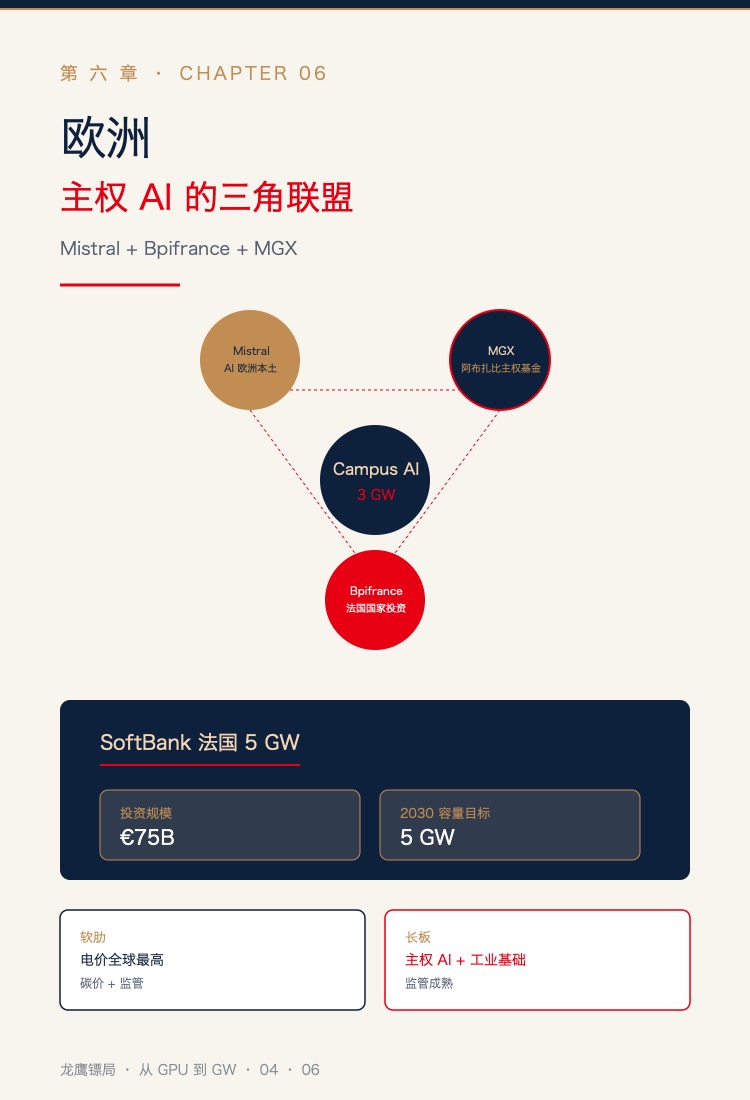
欧洲的 AI 路径是主权驱动 + 三角联盟。
6.1 Mistral + Bpifrance + MGX 三角
2025 年,法国宣布:
MGX(阿联酋主权基金)+ Bpifrance(法国国家投资银行)+ Mistral AI + NVIDIA 在巴黎附近建设 1.4 GW AI 数据中心
这就是法国的”主权 AI”模式:
- Mistral AI:欧洲本土 AI 模型公司
- MGX:阿联酋主权基金(资本 + 中东能源)
- Bpifrance:法国国家投资银行(国家信用背书)
- NVIDIA:美国技术(无法绕开)
6.2 SoftBank 法国 5 GW 投资
2026 年 5 月,SoftBank 宣布在法国投资 €75B,到 2030 年达 5 GW AI 数据中心容量。
(ps: 日本资本 + 法国主权 + 中东资本 + 美国技术——欧洲 AI 已经成为全球资本和技术的”集大成者”。)
6.3 欧洲的”软肋”与”长板”
软肋:电价全球最高(碳价 + 监管),2025 年欧洲数据中心份额正在下降(Roland Berger 数据)。
长板:监管成熟、工业基础深厚、主权 AI 概念先行。
欧洲的战略是”反美国霸权但不脱钩”——通过主权 AI 保持独立性,同时利用美国技术和中东资本。
七、中国台湾/韩国
中国台湾和韩国的角色特殊——它们是 AI 产业链的真正”心脏”。
7.1 TSMC + SK hynix + Samsung
- TSMC:先进制程 + CoWoS 满产,全球所有 AI 芯片的代工都依赖它
- SK hynix:HBM 三分之二订单,HBM4 量产
- Samsung:HBM 第二 + Foundry
这三家垄断了 AI 芯片的关键生产环节。
7.2 韩国的 2 GW
SK Telecom 已宣布建设 2 GW AI 数据中心,2027 年投运。SK hynix 与 NVIDIA Vera Rubin 配套,意味着 HBM 与 AI DC 在韩国深度整合。
八、新石油美元体系:算力-能源-资本
讲到这里,你会发现五个地区的故事其实在讲同一件事——霸权公式的转换。
8.1 旧循环:石油-美元-美军
中东石油 → 美元回流 → 美国国债 → 美军保护 → 中东石油继续用美元结算
这个循环维持了 50 年。它的核心变量是石油。
8.2 新循环:算力-电力-资本
廉价绿电 → 主权基金投资 AI → AI 模型 / 算力出口 → 美元回流 → AI 算力基础设施再投资
这个循环的核心变量是电力 + 算力。
8.3 中东的”算力美元”野心
沙特王储说过一句意味深长的话:
“沙特不希望再做一个单纯的石油出口国。我们要用石油美元换算力美元。”
(ps: 这不是口号——PIF 2026-2030 战略已经把 AI 列为重点方向。沙特计划到 2030 年 PIF 管理资产规模达到 $2T+,AI 是核心抓手之一。)
中东正在尝试成为全球第三个 AI 算力资本中心——第一个是 NASDAQ + 美国风险投资,第二个是中国国资 + 产业资本,第三个是 PIF + ADIA + QIA + Mubadala 的中东主权基金联盟。
8.4 一个历史类比
1980 年代,日本在全球经济中崛起。日元国际化、东京股市规模超过 NASDAQ、日本公司大举收购美国资产——但日本没有军事霸权,最终被”广场协议”制约。
2020 年代的中东,正在做类似的事——用石油美元积累的主权基金,去购买”算力美元”时代的入场券。
区别是:这次美国是中东的”客户”——美国 AI 公司需要中东的廉价电力来建设 1 GW 数据中心。
(ps: 历史正在重演,但角色反转了——从”中东卖石油给美国”变成”中东卖电力给美国 AI”。)
九、回到阿布扎比
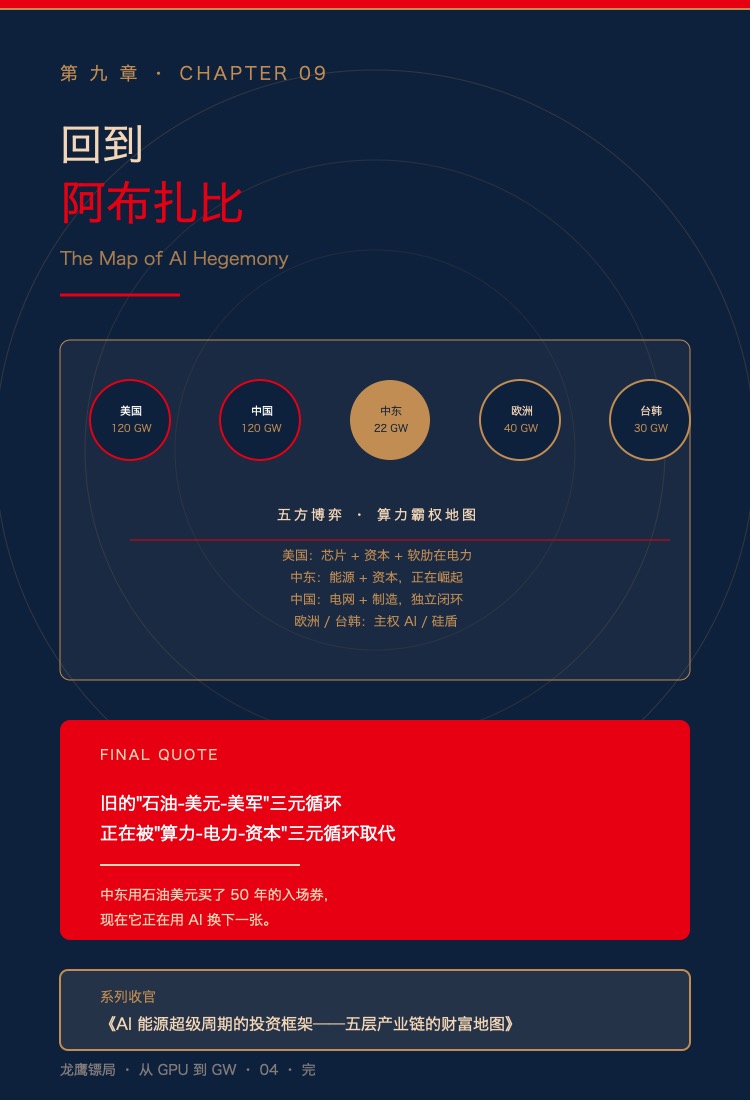
写到这里,让我们回到开头的那个意象——OpenAI 把 1 GW 算力建在阿布扎比。
这件事的真正含义,不是 OpenAI 的战略选择,而是全球 AI 算力版图的重构:
- 美国掌握芯片和资本,但电力跟不上
- 中东掌握能源和资本,正在快速建设
- 中国掌握制造和电网,独立闭环
- 欧洲掌握监管和工业基础,组建主权 AI 三角联盟
- 台湾韩国掌握制造心脏,靠硅盾保持关键地位
算力霸权不是单一国家的游戏——它是 5 个地区在”算力-能源-资本”三维战场上的综合较量。
未来 5-10 年,决定胜负的核心命题是:谁能在这三个维度上形成最佳组合。
下一篇,我们将把这个”组合问题”转化为投资问题——AI 能源超级周期里,五层产业链的投资地图。
“旧的’石油-美元-美军’三元循环正在被’算力-电力-资本’三元循环取代。中东用石油美元买了 50 年的入场券,现在它正在用 AI 换下一张。“
参考资料
- PIF 2026-2030 Strategy - PIF Official
- PIF Seeks to Build AI Champions - Bloomberg
- HUMAIN - PIF Official
- Stargate UAE - OpenAI Official
- Stargate UAE Q3 2026 - The National
- First 200 MW Stargate UAE - Reuters
- SoftBank France €75B - Bloomberg / SoftBank Official
- Mistral + Bpifrance + MGX 1.4 GW - DCD
- Campus AI 3 GW - Lavoix de France
- TrendForce CSP CapEx 2026
- ABI Research AI Data Center Capacity 2035
- Roland Berger Global Data Center 2026
- 投资/行业分析/全球AI高端算力供给规模与分布结构分析.md
- 投资/行业分析/2026-2035_全球AI算力_电力地图与经济学模型.md