一、一家上市公司,5256万的”高新税”
故事从一家上市公司讲起。
2026 年 7 月,朗姿股份——一家市值过百亿的女装+医美公司——发布了一则不起眼的公告:
公司近期被北京相关部门取消 2023-2025 年度高新技术企业资格,并于 13 日足额补缴企业所得税及滞纳金合计约 5256 万元。
5256 万,对朗姿来说不是小数字。这是按 25% 标准税率和 15% 高企优惠税率的差额、加上三年复利、加上每日万分之五的滞纳金,滚出来的真金白银。
市场一片哗然。
但朗姿不是孤例。第一财经梳理地方公告发现,2025 年以来,至少 6649 家高新技术企业被取消资格。人民日报的数据更早一些:仅 2025 年一年,就有 4300 余家被”摘帽”。
稀土央企中国稀土的子公司中稀(湖南),也因为”研发费用占比不达标”被摘帽。
为什么是 2025-2026 年?为什么是这些企业?
一个更深层的信号藏在这些数字背后——
一部实施 10 年的认定办法,已经被 4.5 倍膨胀的企业基数撑到了极限。
2016 年老办法出台时,全国有效期内高企约 10.3 万家。10 年后,这个数字变成了 50.9 万家——翻了将近 5 倍。
监管半径跟不上扩张速度,“伪高新”蔓延——突击专利、研发费造假、外包人员混入研发团队……老办法的指标体系已经压不住这种放大了一个量级的盘子。
于是,2026 年大修来了。
二、30年三次大修:一部产业政策的演变史
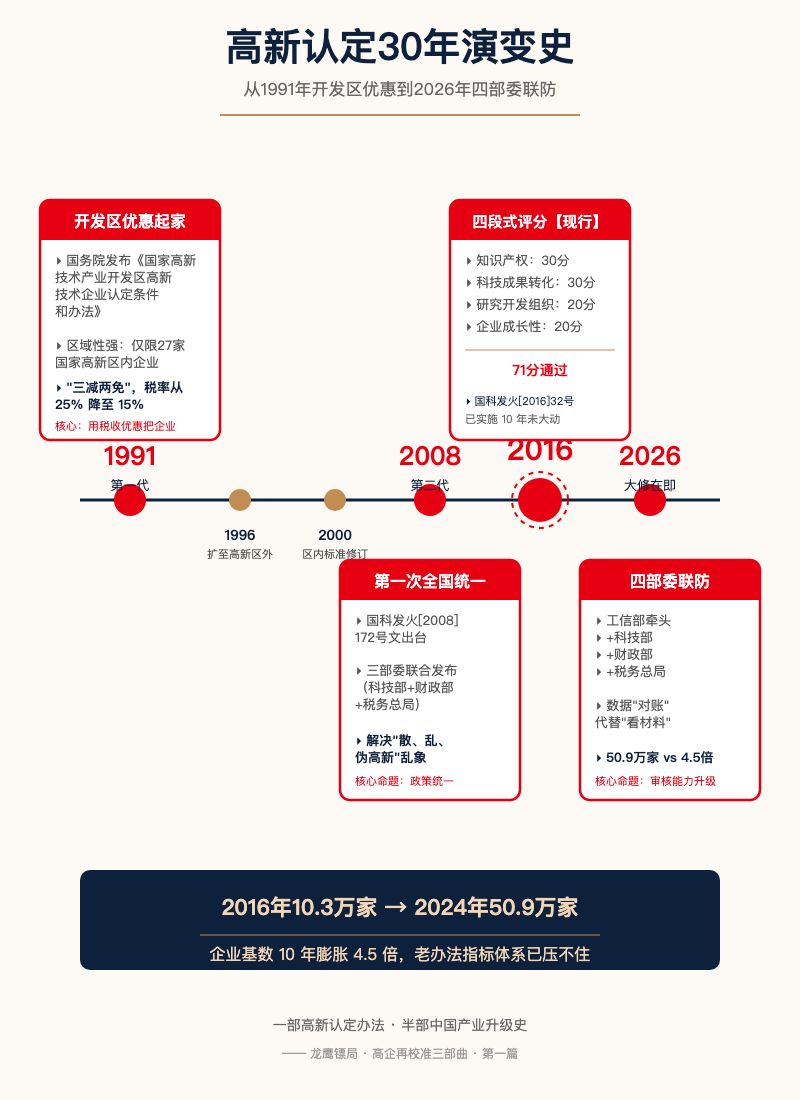
回望过去 30 年,高新企业认定办法走过了三代——这三次大修,刚好对应着中国产业升级的三个关键阶段。
2.1 第一代(1991):开发区优惠起家
故事要从 1988 年的火炬计划说起。
那一年,国务院批准实施火炬计划——一项旨在推动高新技术产业化、孵化科技型企业的国家级战略。3 年后,也就是 1991 年,国务院发布**《国家高新技术产业开发区高新技术企业认定条件和办法》**。
这是高企认定的起点。
它有两个特点:
第一,区域性——只针对国家高新区内企业。1991 年首批 27 家国家高新区获得批准,认定办法本质上是一份”园区专属优惠清单”。
第二,原始化——认定标准主要是定性描述:从事高新技术产品研究、开发、生产,技术和产品属于国家认定的高新技术范围等。
配套的优惠政策包括:财政、税收、金融、贸易四个维度。其中最有杀伤力的是**“三减两免”**——企业所得税从 25% 减免到 15%(相当于三免两减半的特殊版)。
这一代办法的核心定位很清楚:用税收优惠把企业引进开发区。
2.2 第二代(1996/2000):扩展到全国,但标准割裂
1996 年,原国家科委发布**《国家高新技术产业开发区外高新技术企业认定条件和办法》**,把认定范围从”高新区内”扩展到”全国”。
这是一个重要的转折——高企认定从”区域优惠政策”升级为”国家统一资质”。
但问题是:两套标准并行。区内、区外认定条件存在差异,监管口径不一,给了大量企业套利空间。
2000 年,国家再次修订区内标准,试图缩小这种割裂。
但只要没有全国统一框架,“伪高新”问题就无法根除。
这一代的核心矛盾是:标准想统一,但部门壁垒难破。
2.3 第三代(2008):第一次全国统一认定(172号文)
真正的转折发生在 2008 年。
那一年 4 月,科技部、财政部、国家税务总局联合颁布国科发火[2008]172 号《高新技术企业认定管理办法》。
这是中国历史上第一次形成全国统一的高企认定框架。它的核心贡献有三个:
- 统一了认定标准——把分散在各部门、各地方的”高企”概念收拢到一个办法里
- 确立了 15% 税率的法律依据——配合 2008 年实施的新企业所得税法
- 设立了核心领域——明确电子信息、生物医药、航空航天等六大高新技术领域
这一代办法奠定了后续 18 年的政策骨架——直到今天,我们的认定框架、评分体系、税收优惠链条,都能追溯到 172 号文。
这一代的核心命题是:政策统一。
2.4 第四代(2016):四段式评分体系(32号文,现行)
2016 年 2 月 5 日,三部委再次联合发布修订版的国科发火[2016]32 号《高新技术企业认定管理办法》——也就是我们今天仍在使用的版本。
32 号文相对 172 号文,最重要的变化是引入了四段式评分体系:
| 评分维度 | 满分 |
|---|---|
| 知识产权 | 30 分 |
| 科技成果转化 | 30 分 |
| 研究开发组织管理水平 | 20 分 |
| 企业成长性 | 20 分 |
| 合计 | 100 分 |
| 通过线 | 71 分 |
这一体系运行了 10 年没动过。
它设计得很巧妙——知识产权和转化各占 30 分,强制企业”既有硬资产、又有硬转化”;组织管理和成长性合计 40 分,避免”小而美”或”虚胖”两种极端。
但也正是这套 10 年没动的体系,在 2026 年迎来了最大挑战。
三、2026大修:五大风向解读
如果我们只看 32 号文,会觉得”挺好挺稳的”。但当我们把视线拉长到 30 年尺度,会发现一个惊人的事实:
10 年时间,企业基数放大了 5 倍,监管半径却没跟上。
10.3 万家 → 50.9 万家。这是 4.5 倍的扩张速度。
同期,“突击专利""研发造假""中介包过”等舆情持续发酵;高企称号承担的税收减免(企业所得税 15% vs 一般 25%)、研发费用 100% 加计扣除等政策红利体量越来越大。
老办法的指标体系,已经和现实严重脱节。
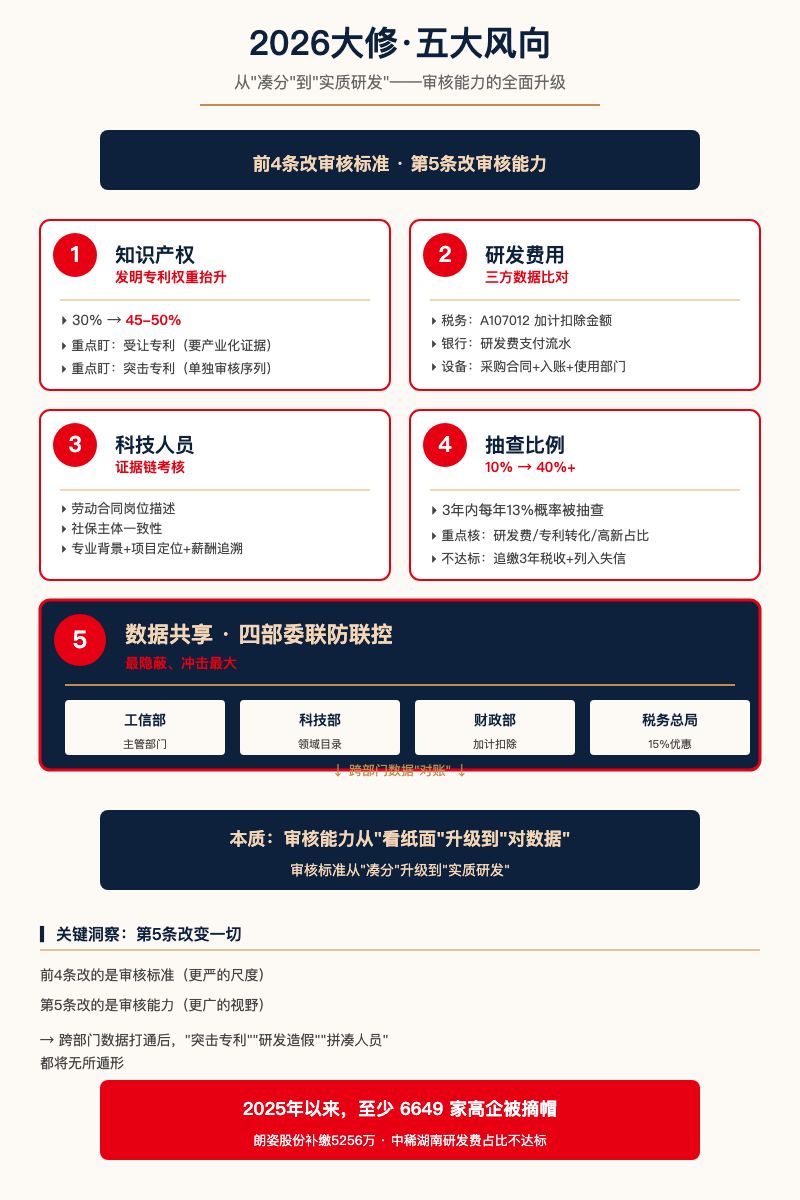
所以 2025 年以来,工信部多次公开表态要修订,2025 年 7 月 28 日全国工业和信息化主管部门负责人座谈会正式宣布。基于已公开的口径,5 大修订方向已经清晰:
一句话总结5 大风向的本质:审核能力从”看纸面”升级到”对数据”,审核标准从”凑分”升级到”实质研发”。
风向一:发明专利权重抬升
老办法中,知识产权 30 分项里发明专利实际权重约 30%。新办法风向是抬升到 45-50%。
同时,两类专利将被重点盯:
- 受让取得的专利——必须提供产业化应用证明。一纸转让协议加一张专利证书不够了,要看专利是否真在企业产品中使用
- 临申报期集中申请的专利(俗称”突击专利”)——单独审核序列
为什么? 因为大量”伪高新”的核心套路就是:申报前 1-2 个月集中购买一批发明专利充数。
风向二:研发费用三方数据比对
老办法的核查路径主要是”看专项审计报告”——会计师事务所出具研究开发费用专项审计报告,作为评审的主要依据。
新办法风向是多源数据比对:
- 税务侧:研发费用专项审计金额 vs 汇算清缴 A107012 表研发费用加计扣除金额
- 银行侧:研发费支付的银行流水——重点查大额现金支付、关联方循环
- 设备采购侧:研发设备的采购合同、付款凭证、入账记录、实际使用部门
这意味着什么? 财务部门未来无法靠”分摊”造出研发费台账。每一笔研发支出都要和税务、银行、设备三组数据对得上。
风向三:科技人员证据链考核
老办法对科技人员只看一个数字:占职工总数 ≥ 10%。
新办法风向是把这个数字细化成逐人可追溯的证据档案:
- 劳动合同岗位描述必须含”研发/技术开发”字样
- 社保缴纳主体必须与申报企业一致
- 提供专业背景证明(学历、毕业专业、从业履历)
- 研发项目分工能定位到具体研发人员
这意味着什么? 100 人企业、口径上 12 个研发人员(12%),如果只有 5 人的劳动合同站得住、其余 7 人没项目对应或社保不一致,新办法下这家企业的科技人员占比就会按 5 人核——直接从 12% 跌到 5%,红线不达标。
风向四:抽查比例从 10% 升至 40%+
老办法年度抽查比例约 10%。新办法风向是认定后 3 年内联合抽查比例升至 40% 以上。
这个数字背后是一个更根本的逻辑转变:“通过即终点”模型作废了。
很多企业把”通过认定”当成终点——拿到证书、享 3 年税收优惠、到期重新认定。新办法下,3 年有效期内每年都有约 13% 的概率被抽查到。
被抽查到不达标的,可以取消高企资格、追缴此前 3 年享受的税收减免、列入不良信用记录。
风向五:四部委联防联控
这一条是 5 大风向里最隐蔽、但对企业冲击最大的一条。
老办法由”科技部 + 财政部 + 税务总局”三部委联合发布。新办法即将由”工信部 + 科技部 + 财政部 + 税务总局”四部委联合发布。
但部委数量的变化只是表象。实质变化是:工信部接棒后,跨部门数据通道有了行政依据——研发费、社保、银行流水、专利台账这四组数据从”分别看”升级到”合起来对账”。
前 4 条改的是审核标准,第 5 条改的是审核能力。
四、为什么是 2026 年?
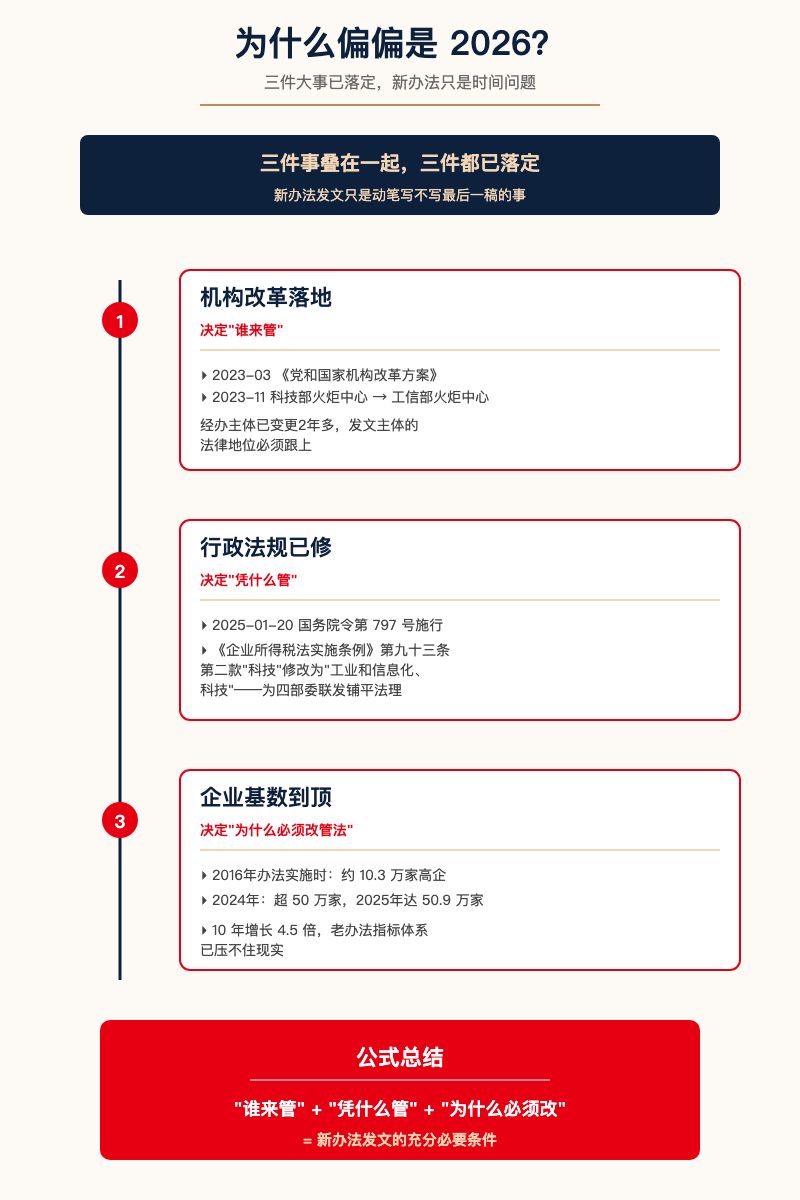
很多人会问:高企认定办法实施了 10 年,为什么偏偏 2026 年要大修?
把视野拉长,三个客观事实叠在一起:
第一,机构改革落地。 2023 年 3 月《党和国家机构改革方案》明确把火炬中心由科技部划入工信部。2023 年 11 月火炬中心更名。认定工作的实际经办主体已经在工信部旗下 2 年多,发文主体的法律地位必须跟上。
第二,行政法规层面已修。 2025 年 1 月 20 日国务院令第 797 号施行,把《企业所得税法实施条例》第九十三条第二款”科技”修改为”工业和信息化、科技”。一句话改动,但这是新办法发文主体可以从三部委升级为四部委的法理依据。
第三,企业基数到了不修不行的临界点。 50.9 万家高企背后的政策红利体量越来越大,老办法的指标体系已经和现实严重脱节。
把这三件事叠在一起看:机构改革决定了”谁来管”、行政法规决定了”凭什么管”、企业基数决定了”为什么必须改管法”——三件都已落定。
新办法发文已是动笔写不写最后一稿的事。
五、不是”取消优惠”,是”国家账本再校准”
最后,我们想回答一个最容易被误解的问题:
“高企认定大修,是不是国家要收回对科技企业的让利?”
不是。
国家让利的方向没有变——税收优惠还在、研发费用加计扣除还在、技术转让所得减免还在。
变的是让利的精准度。
过去 10 年,互联网平台、电商运营、内容社区、突击专利的中介……这些企业大量挤进高企队伍,享受了 10 个百分点的所得税让利。但它们中的相当一部分,并非真正的”高新技术企业”。
当一项税收优惠从”激励创新”滑向”逆向选择”(ps: 越是真正做研发的企业越拿不到,越是不做的企业越能拿到),就该被修订。
国家账本不是不再让利——而是让利给更需要的方向:硬科技、半导体、生物医药、AI、芯片。
这是**“含金量提升”**——2025 年 10 月工信部官宣的原话。
结尾:一支指挥棒的国家意志
回望 1991 到 2026,30 年时间,三代办法。
从开发区优惠起家,到全国统一框架,再到四部委联防联控——一部高新认定办法,半部中国产业升级史。
它从来不是一份简单的税收文件。
它是国家产业政策的指挥棒。
每当国家要鼓励某个方向(比如 2008 年的新企业所得税法配合、2016 年的大众创业万众创新、2026 年的硬核创新),就抬升某些指标的权重。
每当国家要约束某个方向(比如 2025-2026 年的反”伪高新”),就抬升另一些指标。
10 年没动,不是因为没需求,而是因为盘子还没膨胀到临界点。
现在到了。
(ps: 为什么是现在?2026 年第四季度,腾讯、阿里、美团、京东等互联网巨头的高企资格集中到期。续期博弈,远比你想的更复杂。下一篇文章,我们会拆解国家账本再平衡的三重逻辑:财政、产业、国际。)
参考资料
[1] 工信部将修订高新技术企业认定管理办法,2025-07-30,中国高新技术产业导报。https://www.ncsti.gov.cn/kjdt/xwjj/202507/t20250730_214493.html
[2] 科技部财政部国家税务总局关于修订印发《高新技术企业认定管理办法》的通知,国科发火[2016]32号。https://www.most.gov.cn/xxgk/xinxifenlei/fdzdgknr/fgzc/gfxwj/gfxwj2016/201602/t20160205_123998.html
[3] 这些高新技术企业为何被”摘帽”,人民日报,2026-05-11。http://paper.people.com.cn/rmrb/pc/content/202605/11/content_30156052.html
[4] 超 6600 家企业被取消高新技术企业资格,释放什么信号?第一财经/新浪财经,2026-07-22。https://finance.sina.com.cn/jjxw/2026-07-22/doc-iniisiee8017506.shtml
[5] 高企认定办法 2026 大修在即:四部委接棒、5 大风向与过渡期作战清单,成案云博客。https://www.chengan.yun/blog/2026-high-tech-enterprise-recognition-revision/
[6] 互联网巨头 15% 优惠税率暂时还在,但未来是一个估值压制要素,网易/高盛研报。https://www.163.com/dy/article/L5TOGH5P0519MB19.html?clickfrom=w_money
免责声明:本文涉及的”5 大风向”为基于 2025 年 7 月以来工信部公开口径的合理推断,新办法及配套工作指引以正式印发文号为准。本文不构成任何投资建议。